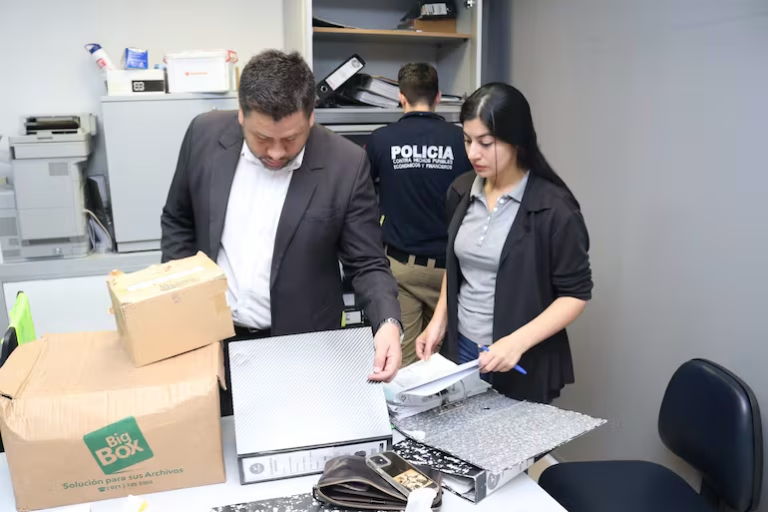

El Banco Central del Paraguay (BCP) inició el 2 de noviembre de 2026 el proceso de resolución de Ueno Bank tras detectar que su Índice de Solvencia se ubicaba por debajo del 50% requerido. Esta medida, en línea con la Ley N.º 2334/03, busca resguardar activos y proteger a los depositantes, garantizando una salida ordenada de la entidad. La situación se complicó políticamente con la destitución de Santiago Peña el 6 de noviembre y la asunción de Pedro Alliana, en un contexto de críticas hacia la supervisión bancaria y el uso de fondos públicos.
Uno de los principales puntos de alarma es la exposición de aproximadamente US$ 850 millones de entidades estatales, incluyendo recursos del Instituto de Previsión Social (IPS), en Ueno Bank. Además, surgen dudas sobre la calidad de la cartera crediticia y las operaciones con empresas relacionadas, factores que son cruciales para determinar el valor recuperable de los activos y las posible pérdidas.
La exposición financiera no necesariamente implica una pérdida inminente. La recuperación dependerá del valor real de los créditos y activos asociados, así como de las decisiones que tomen las autoridades para manejar las obligaciones pendientes. Esto es vital para valorar las repercusiones sobre las finanzas públicas y los fondos de pensiones.
Desde el ámbito económico, el tema va más allá de la dimensión monetaria. La confianza en las entidades supervisoras del sistema financiero se ve comprometida. Cuando reina la incertidumbre sobre una institución, se modifica la conducta de ahorro, inversión y financiamiento de los agentes económicos, especialmente ante la falta de claridad sobre la calidad de la información y los controles establecidos.
La reputación financiera de Paraguay se encuentra en una posición delicada. El país ha logrado avances en su imagen internacional, apoyada por la estabilidad macroeconómica y el manejo de sus finanzas, con calificaciones de Moody’s y S&P que destacan su capacidad crediticia. Sin embargo, cualquier señal de debilidad en la supervisión puede aumentar las primas de riesgo y encarecer el acceso al crédito.
Recientemente, ya se observaron reacciones en los mercados. El dólar se apreció frente al guaraní y algunos bonos soberanos vieron descensos en sus precios, reflejando una creciente sensibilidad a eventos internos y al clima financiero global. Aunque estos movimientos no se pueden atribuir únicamente al caso Ueno Bank, resaltan el impacto de la incertidumbre en el comportamiento de los inversores.
El 6 de noviembre, Moody’s Ratings evaluó que no hay un impacto inmediato sobre el perfil crediticio soberano de Paraguay, dado el respaldo de sus fundamentos macroeconómicos. Sin embargo, se advirtió sobre los desafíos de gobernanza que podrían erosionar la confianza a largo plazo si se prolonga la incertidumbre política y económica.
Las repercusiones de esta crisis también podrían ser internas, afectando la liquidez de empresas y trabajadores dependientes de depósitos inmovilizados, con el riesgo de frenar proyectos de inversión y acelerar la búsqueda de refugios financieros más seguros.
El reciente cambio de liderazgo plantea desafíos adicionales. La continuidad institucional es crucial para restaurar la confianza, siendo esencial la estabilidad de políticas económicas y la independencia de los entes de control. Un manejo riguroso de esta crisis ayudará a minimizar su impacto en las expectativas económicas y el bienestar financiero del país.
Finalmente, Paraguay enfrenta una prueba crítica para su credibilidad económica. A pesar de los logros en estabilidad, su futuro dependerá de la fortaleza institucional y de una gestión eficiente de la crisis bancaria, asegurando no solo el rescate de los recursos involucrados, sino también un marco de supervisión que prevenga futuras vulnerabilidades.